
L'informazione libera e indipendente di Salerno e provincia
Coronavirus, bonus di 100 euro in busta paga. Come si calcola il "premio" ai dipendenti?
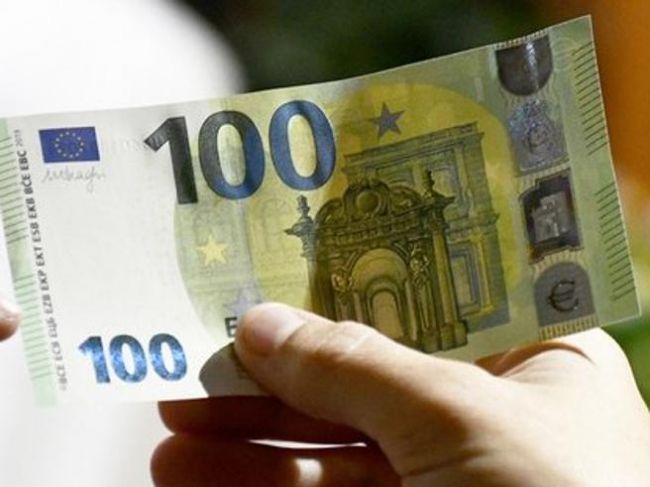
L’articolo 63 del D.L. 17 marzo 2020, n. 18, cd. “Cura Italia”, ha introdotto un bonus di cento euro netti da corrispondere con la retribuzione di aprile a favore dei lavoratori dipendenti, pubblici e privati, con eccezione dei lavoratori domestici, e con reddito complessivo nell’anno precedente non superiore a 40.000 euro, che durante il periodo di emergenza sanitaria COVID-19, abbiano prestato servizio nella sede di lavoro nel mese di marzo 2020. Nello specifico il premio spetta ai titolari di redditi da lavoro dipendente di cui all’art. 49, comma 1, del Testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e non concorre alla formazione della base imponibile ai fini delle imposte dirette.
Ai fini del limite dei 40.000 euro, si tiene conto solo dei redditi sottoposti a tassazione progressiva IRPEF e non anche quelli assoggettati a tassazione separata o ad imposta sostitutiva. La norma ricomprende nei redditi di lavoro dipendente solo quelli previsti dal primo comma dell’articolo 49, escludendo le pensioni di ogni genere e gli assegni ad esse equiparati.
I sostituti provvederanno a recuperare il premio erogato attraverso l’istituto della compensazione orizzontale, di cui all’art.17 del decreto legislativo n. 241 del 1997, senza necessità di trasmissione preventiva della dichiarazione da cui emerge il relativo credito. L’Agenzia delle Entrate, con la risoluzione n. 17/E del 31 marzo 2020, al fine di consentire ai sostituti d’imposta di recuperare in compensazione il suddetto premio erogato ai dipendenti, ha istituito i seguenti codici tributo da esporre nella sezione Erario dei modelli F24 e F24 “Enti Pubblici” (F24 EP), i quali dovranno essere presentati esclusivamente attraverso i servizi telematici e per il modello F24 “enti pubblici” (F24 EP) il codice “169E”.
Il premio va rapportato al numero dei giorni di lavoro effettivamente svolti dal lavoratore nella propria sede di lavoro a marzo.
Il comma 2 prevede, comunque, l’automaticità della erogazione a partire dalle retribuzioni corrisposte dal mese di aprile 2020, e comunque entro i termini previsti per le operazioni di conguaglio, da parte dei datori di lavoro che rivestono la qualifica dei sostituti di imposta.
Il premio spetta anche al lavoratore a tempo parziale, senza alcun tipo di riproporzionamento legato all’orario di lavoro effettivamente svolto. Qualora il lavoratore abbia più contratti a part-time, restando fermo il limite massimo di 100 euro, sarà quest’ultimo a dover individuare il sostituto d’imposta che lo dovrà erogare mediante un’apposita autocertificazione. Pare consigliato che il lavoratore assunto nel corso del 2019 autocertifichi la presenza dei limiti reddituali previsti dalla norma, non potendo il datore conoscere il reddito precedente all'assunzione.
Per quanto concerne i giorni da considerare, la circolare n. 8/E del 3 aprile 2020, aveva lasciato molti dubbi, in quanto venivano considerate come giornate “neutrali” al fine del calcolo del premio le assenze giustificate da ferie e malattia. Ma con la risoluzione 18/E del 9 aprile 2020, l'interpretazione estensiva è stata modificata, infatti è stabilito che al fine del computo delle giornate di lavoro effettivo per il calcolo del bonus, non si considerano le giornate di lavoro espletate in telelavoro o in lavoro agile (smart-working) e vanno escluse le giornate nelle quali il lavoratore è stato assente dal lavoro per ferie, malattia, nonché Cassa integrazione, permessi retribuiti o non retribuiti, congedi o aspettative. Vengono invece ricomprese nelle giornate lavorate le prestazioni svolte in trasferta e/o in distacco presso altra azienda.
Qualora il lavoratore, abbia cessato il rapporto di lavoro durante il mese di marzo 2020, l’azienda dovrà riproporzionare il premio al numero di giorni di lavoro svolti nella sede di lavoro, prima della cessazione.
In definitiva l'esatta quantificazione del bonus si ottiene dividendo l’importo di cento euro per i giorni lavorabili del mese – secondo le previsioni previste dal contratto di lavoro – e moltiplicando il risultato per i giorni effettivamente lavorati secondo le indicazioni sopra menzionate.
Postato da

Lucio Orlando
vedi altro...
Altri articoli di questo autore:
- Decreto Rilancio ed ordinanze regionali, gli ultimi aggiornamenti normativi e burocratici a cura dell'avv. Lucio Orlando
- Coronavirus, gli aggiornamenti normativi e burocratici tra bonus e decreti
- Coronavirus, gli ultimi aggiornamenti normativi e amministrativi a cura dell'avv. Lucio Orlando
- Coronavirus, gli aggiornamenti normativi e burocratici tra bonus e decreti
- "Tutti con Bitti": la Longobarda Salerno partecipa alla raccolta fondi per la cittadina della Sardegna
Rimani aggiornato:
Se vuoi essere tempestivamente aggiornato su quello che succede a Salerno e provincia, la pagina facebook di Salerno in Web pubblica minuto per minuto notizie fresche sulla tua home.
Altri articoli recenti
Pompei, 17enne attirato in una domus chiusa: custode degli Scavi arrestato per violenza sessuale aggravata
Una visita agli Scavi trasformata, secondo la ricostruzione degli inquirenti, in un incubo per uno studente di appena 17 anni. Un custode del Parco...
World Patient Safety Day, il "Ruggi" accende la Torre Cardiologica: la telemedicina diventa presidio salvavita
Una torre illuminata per richiamare l’attenzione sulla sicurezza delle cure, ma soprattutto una tecnologia capace di intercettare il pericolo...
Ebolitana, Bonavita e Ciprio ribaltano il Bisceglie e regalano il primo successo ai biancazzurri
Nocerina, il solito Cardella e Stefanelli matano l'Ischia dopo mille emozioni
La Nocerina supera l’Ischia 3-2 al "San Francesco" al termine di una sfida, valevole per la terza giornata del girone H di Serie D, ricca di emozioni...
Salernitana, Vitale rilancia la squadra e applaude Iervolino: "A Barletta lasciati due punti, ma abbiamo la forza per restare in alto"
Un pareggio che muove la classifica, senza cancellare la sensazione di un’occasione sfumata. Al termine dell’1-1 maturato sul campo del...
Salernitana, Cosmi guarda oltre il pari di Barletta: "Ci è mancato il colpo del ko, sabato servono i tre punti"
La Salernitana torna da Barletta con un punto e con la sensazione di aver lasciato qualcosa per strada. L’1-1 del "Puttilli" non soddisfa...
Club Serre, termina anzitempo la sinergia con l'Herajon. Cambia lo staff tecnico, De Cesare nuovo allenatore
Cavese-Sorrento 2-3, le pagelle. Visconti prova a scuoterla, Minaj riaccende il "Lamberti". Serata nera per Awua e Alberti
Un primo tempo dominato spalanca le porte del blitz alla capolista Sorrento che poi, in superiorità numerica da fine primo tempo, subisce la...